
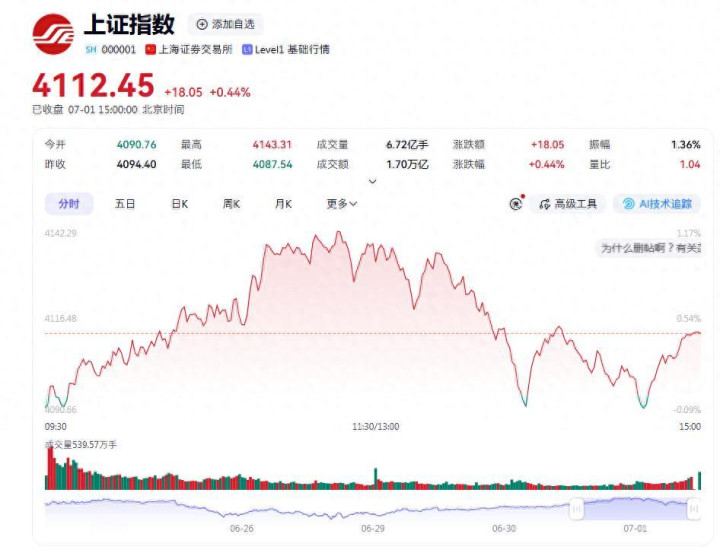
7 月 1 日 A 股下半年首个交易日,人形机器人概念迎来史诗级行情,开盘多只标的直线封板,全天超 30 只概念股涨停或涨幅超 10%,20cm 大号涨停标的包含华民股份、拓斯达、四会富仕等,埃斯顿、英洛华、能科科技等工业机器人龙头 10cm 封死涨停,板块成交金额突破 800 亿元,成为当日最强主线。行情核心催化来自 6 月 30 日优必选全球发布会与海外产业双重利好共振。
国内层面,优必选正式发布消费级人形机器人优世界 U1,定价区间 11.98 万 - 99 万元,覆盖家庭陪护、工业巡检两大场景,发布会当场官宣全渠道订单突破 1.3 万台,年内完成批量交付,标志国产人形机器人从实验室原型走向规模化商用。产品核心突破在于伺服电机、减速器国产自研,整机成本较海外同类产品下降 40%,彻底打破海外核心零部件价格垄断。
海外利好同步发酵:特斯拉 Optimus 3 释放明确量产时间表,计划 2027 年落地百万台产能;英伟达面向全球机器人企业开放人形机器人仿真开发平台,同步在北京、上海、深圳大规模扩招机器人研发团队,全球科技巨头集体加码人形赛道,强化市场长期成长预期。
产业链传导逻辑清晰,行情沿上游零部件、中游整机、下游系统集成逐层扩散。上游减速器、伺服电机、传感器最先受益,核心零部件国产化率不足 30%,国产替代空间巨大;中游整机厂商依托消费、工业双场景打开增量;下游智能工厂、商业服务机器人落地打开长期天花板。
当前市场分歧集中在商业化兑现速度:乐观派认为 2027 年人形机器人进入普及元年,行业空间突破万亿;谨慎派指出当前整机盈利模型尚未跑通,企业仍依赖订单补贴。但从产业周期看,智能手机、新能源车都经历过 “订单先行、亏损量产、规模盈利” 三阶段,人形机器人正处于第二阶段初期。
投资层面,短期优先布局具备核心零部件自研能力、绑定头部整机厂商的标的;中长期关注具备 C 端渠道、工业场景落地能力的整机企业。人形机器人不再是纯题材炒作,量产订单落地意味着产业逻辑正式进入验证周期。
金富宝配资提示:文章来自网络,不代表本站观点。